Domain zufuhr.de kaufen?
Wir ziehen mit dem Projekt
zufuhr.de um.
Sind Sie am Kauf der Domain
zufuhr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zufuhr.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
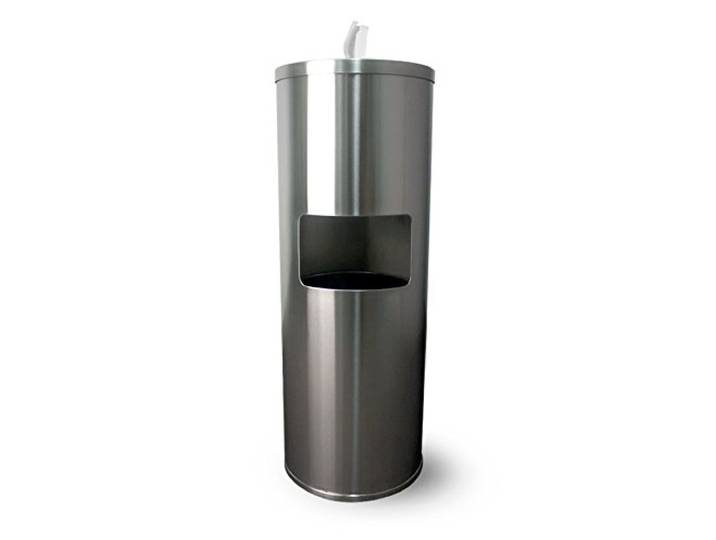
Zogics Bodenständer Gym Wipe-Zufuhr, Edelstahl Wipe-Zufuhr mit hohen Kapazität Built-In Mülleimer und Back Door ZugangZogics Bodenständer Gym Wipe-Zufuhr, Edelstahl Wipe-Zufuhr mit hohen Kapazität Built-In Mülleimer und Back Door Zugang. Attraktiv, CLASSIC DESIGN: Die Zogics Edelstahl Wischen Spender und Papierkorb passt perfekt in jedes Dekor oder Zimmer - Fitness-Center, professionelle Büros, Kundenwartebereichen oder überall verwenden Sie Oberfläche oder Handtüchern. DURABLE UND GüNSTIG: Unser Edelstahl Spender wie ein Kunststoffspender reißen oder brechen nicht und es kann leicht überall ohne Montageanforderungen gestellt werden. GROSS FÜR HOCH USE PRODUKTE: Sie können eine beliebige Zogics mit hoher Kapazität Rolle wischen können, aus dem 800-Blatt-Papier antibakterieller Oberfläche abzuwischen auf die 2000-Blatt-Hand und Oberfläche wischen Desinfizieren, so dass Sie den Spender weniger oft nachfüllen. Hochkapazitäts-ABFALL IST: Der Spender enthält einen 7 Gallonen / 26 Liter herausnehmbare Abfallbehälter aus dauerhaftem galvanisiertem Stahl und kann mit oder ohne Auskleidung verwendet werden. BUILT-IN WIPE DISPENSING BUCKET: Der Spender bucket abzuwischen für schnelles Auffüllen ermöglicht, hält abzuzuwischen austrocknet, und ist entworfen, ein Blatt zu einem Zeitpunkt, zu verzichten, um Abfall zu vermeiden. Farbe:Stainless Steel302,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
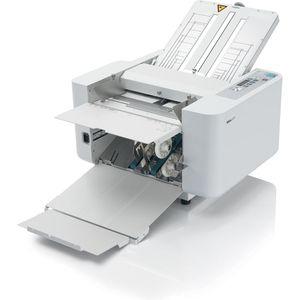
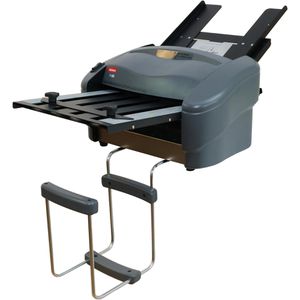
Ideal Falzmaschine 8335, 6 Falzarten, 500 Blatt Zufuhr, für Format B7 - A3Einfachfalz, Wickelfalz, Zickzackfalz, Altarfalz, Doppelfalz, Zickzackfalz mit Heftrand Geeignet für DIN B7 bis DIN A3-Formate und Papierqualitäten von 50-140 g/m² Falzgeschwindigkeit 240 Blatt/Minute bzw. 14400 Blatt/Stunde Abklappbarer Zuführtisch für bis zu 500 Blatt Papier mit zwei justierbaren Seitenanschlägen Manuelle Einstellung der Falzpositionen über zwei verschiebbare Anschläge an den Falztaschen Vier Falzmodi, einfache Bedienung durch übersichtliches Bedienpanel mit Symbolen Zwei Zusatzanschläge mit Führungsrollen für große Formate Friktions-Papierzuführsystem mit drei Gummirollen Papierauswurf mit Bandauslage und 3-fach verstellbarer Papierauswurfrolle LCD Display mit vierstelligem Zähler für Addition (Totalzähler) oder Subtraktion (Vorwahlzähler) Zusätzlich wählbare Testlauf-Funktion Automatische Endabschaltung mit optischem und akustischem Signal Automatische Fehler- und Papierstauanzeige Falzrollen mit Schnellentriegelung - für eine vereinfachte Reinigung Merkmale: Papierformat: A3, A4, A5 Papierzufuhr: 500 Blatt Falzarten: Altarfalz, Doppelfalz, Einfachfalz, Wickelfalz, Z-Falz, Z-Falz mit Heftrand weitere Produktinformationen: Sonderformate: 91x128 - 297x420 mm Falzgeschwindigkeit: 240 Blatt/min bzw. 14400 Blatt/h Gewicht: 27 kg Papiergewicht: 50 - 140 g/m² (bis 210g/m² bei Einfachfalz) Maße: 102 x 61 x 52 cm (BxHxT) Lieferung direkt ab Werk! ACHTUNG: Speditionsversand!2936,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intimus Falzmaschine F-150, 4 Falzarten, 50 Blatt Zufuhr, für Format A5 - A4Wickelfalz, Zick-Zack-Falz, Einfachfalz, Doppelfalz Geeignet für DIN A5 bis DIN A4-Formate und Papierqualitäten von 68-90 g/m² Falzgeschwindigkeit 65 Blatt/Minute bzw. 4000 Blatt/Stunde Automatischer Stapeleinzug von bis zu 50 Blatt Papier Manueller Einzug bis zu 3 Blatt auch für bereits geheftete Dokumente Stapelfach für die Ablage der gefalteten Dokumente Optimal für kleine Poststellen, Büros, Verbände, Kirchen usw. Merkmale: Papierformat: A4, A5 Papierzufuhr: 3 Blatt manuell, 50 Blatt Falzarten: Doppelfalz, Einfachfalz, Wickelfalz, Z-Falz weitere Produktinformationen: Sonderformate: 120x180 mm - 215x356 mm Falzgeschwindigkeit: 65 Blatt/min bzw. 4000 Blatt/h Gewicht: 7 kg Papiergewicht: 68 - 90 g/m² Maße: 33 x 27 x 51 cm414,02 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Zogics Bodenständer Gym Wipe-Zufuhr, Edelstahl Wipe-Zufuhr mit hohen Kapazität Built-In Mülleimer und Back Door ZugangZogics Bodenständer Gym Wipe-Zufuhr, Edelstahl Wipe-Zufuhr mit hohen Kapazität Built-In Mülleimer und Back Door Zugang. Attraktiv, CLASSIC DESIGN: Die Zogics Edelstahl Wischen Spender und Papierkorb passt perfekt in jedes Dekor oder Zimmer - Fitness-Center, professionelle Büros, Kundenwartebereichen oder überall verwenden Sie Oberfläche oder Handtüchern. DURABLE UND GüNSTIG: Unser Edelstahl Spender wie ein Kunststoffspender reißen oder brechen nicht und es kann leicht überall ohne Montageanforderungen gestellt werden. GROSS FÜR HOCH USE PRODUKTE: Sie können eine beliebige Zogics mit hoher Kapazität Rolle wischen können, aus dem 800-Blatt-Papier antibakterieller Oberfläche abzuwischen auf die 2000-Blatt-Hand und Oberfläche wischen Desinfizieren, so dass Sie den Spender weniger oft nachfüllen. Hochkapazitäts-ABFALL IST: Der Spender enthält einen 7 Gallonen / 26 Liter herausnehmbare Abfallbehälter aus dauerhaftem galvanisiertem Stahl und kann mit oder ohne Auskleidung verwendet werden. BUILT-IN WIPE DISPENSING BUCKET: Der Spender bucket abzuwischen für schnelles Auffüllen ermöglicht, hält abzuzuwischen austrocknet, und ist entworfen, ein Blatt zu einem Zeitpunkt, zu verzichten, um Abfall zu vermeiden. Farbe:Stainless Steel302,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für Ustg
-
Ideal Falzmaschine 8335, 6 Falzarten, 500 Blatt Zufuhr, für Format B7 - A3Einfachfalz, Wickelfalz, Zickzackfalz, Altarfalz, Doppelfalz, Zickzackfalz mit Heftrand Geeignet für DIN B7 bis DIN A3-Formate und Papierqualitäten von 50-140 g/m² Falzgeschwindigkeit 240 Blatt/Minute bzw. 14400 Blatt/Stunde Abklappbarer Zuführtisch für bis zu 500 Blatt Papier mit zwei justierbaren Seitenanschlägen Manuelle Einstellung der Falzpositionen über zwei verschiebbare Anschläge an den Falztaschen Vier Falzmodi, einfache Bedienung durch übersichtliches Bedienpanel mit Symbolen Zwei Zusatzanschläge mit Führungsrollen für große Formate Friktions-Papierzuführsystem mit drei Gummirollen Papierauswurf mit Bandauslage und 3-fach verstellbarer Papierauswurfrolle LCD Display mit vierstelligem Zähler für Addition (Totalzähler) oder Subtraktion (Vorwahlzähler) Zusätzlich wählbare Testlauf-Funktion Automatische Endabschaltung mit optischem und akustischem Signal Automatische Fehler- und Papierstauanzeige Falzrollen mit Schnellentriegelung - für eine vereinfachte Reinigung Merkmale: Papierformat: A3, A4, A5 Papierzufuhr: 500 Blatt Falzarten: Altarfalz, Doppelfalz, Einfachfalz, Wickelfalz, Z-Falz, Z-Falz mit Heftrand weitere Produktinformationen: Sonderformate: 91x128 - 297x420 mm Falzgeschwindigkeit: 240 Blatt/min bzw. 14400 Blatt/h Gewicht: 27 kg Papiergewicht: 50 - 140 g/m² (bis 210g/m² bei Einfachfalz) Maße: 102 x 61 x 52 cm (BxHxT) Lieferung direkt ab Werk! ACHTUNG: Speditionsversand!2936,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intimus Falzmaschine F-150, 4 Falzarten, 50 Blatt Zufuhr, für Format A5 - A4Wickelfalz, Zick-Zack-Falz, Einfachfalz, Doppelfalz Geeignet für DIN A5 bis DIN A4-Formate und Papierqualitäten von 68-90 g/m² Falzgeschwindigkeit 65 Blatt/Minute bzw. 4000 Blatt/Stunde Automatischer Stapeleinzug von bis zu 50 Blatt Papier Manueller Einzug bis zu 3 Blatt auch für bereits geheftete Dokumente Stapelfach für die Ablage der gefalteten Dokumente Optimal für kleine Poststellen, Büros, Verbände, Kirchen usw. Merkmale: Papierformat: A4, A5 Papierzufuhr: 3 Blatt manuell, 50 Blatt Falzarten: Doppelfalz, Einfachfalz, Wickelfalz, Z-Falz weitere Produktinformationen: Sonderformate: 120x180 mm - 215x356 mm Falzgeschwindigkeit: 65 Blatt/min bzw. 4000 Blatt/h Gewicht: 7 kg Papiergewicht: 68 - 90 g/m² Maße: 33 x 27 x 51 cm414,02 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
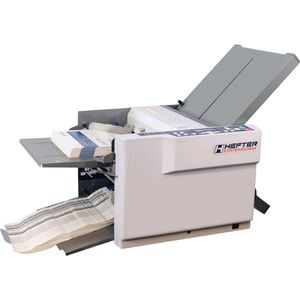
Hefter-Systemform Falzmaschine TF Mega A Plus, 7 Falzarten, 500 Blatt Zufuhr, für Format A6 - A3Wickelfalz, Einfachfalz, Doppelfalz, Z-Falz, Altarfalz, Kreuzfalz, Zeichnungsfalz Geeignet für DIN A6 bis A3-Formate und Papierqualitäten von 50-160 g/m² Falzgeschwindigkeit 240 Blatt/Minute bzw. 14400 Blatt/Stunde Automatische Papierzuführung für bis zu 500 Blatt Papier Vollautomatische Falztaschen- und Ablageeinstellung Digitales Display mit vierstelligem Job- und Vorwahlzähler, Intervallfunktion sowie Statusanzeige Vorwahlzähler mit Intervallfunktion Zentrale Formatbreiteneinstellung Einstellbare Blattseparierung Feineinstellung der Falzparallelität Justiermöglichkeit für den Blattanpressdruck für unterschiedliche Papierstärken Stauwächter, Papierendeabschaltung, Doppelblattverhinderung Automatisch justierte Schuppenablage, in Abhängigkeit vom Papier Merkmale: Papierformat: A3, A4, A5, A6 Papierzufuhr: 500 Blatt Falzarten: Altarfalz, Doppelfalz, Einfachfalz, Kreuzfalz, Wickelfalz, Z-Falz, Zeichnungsfalz weitere Produktinformationen: Sonderformate: 91x128 mm - 297x432 mm Falzgeschwindigkeit: 240 Blatt/min bzw. 14400 Blatt/h Gewicht: 34 kg Papiergewicht: 50 - 160 g/m² Maße: 90 x 54 x 48 cm (BxHxT) Lieferung direkt ab Werk! ACHTUNG: Speditionsversand!3272,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
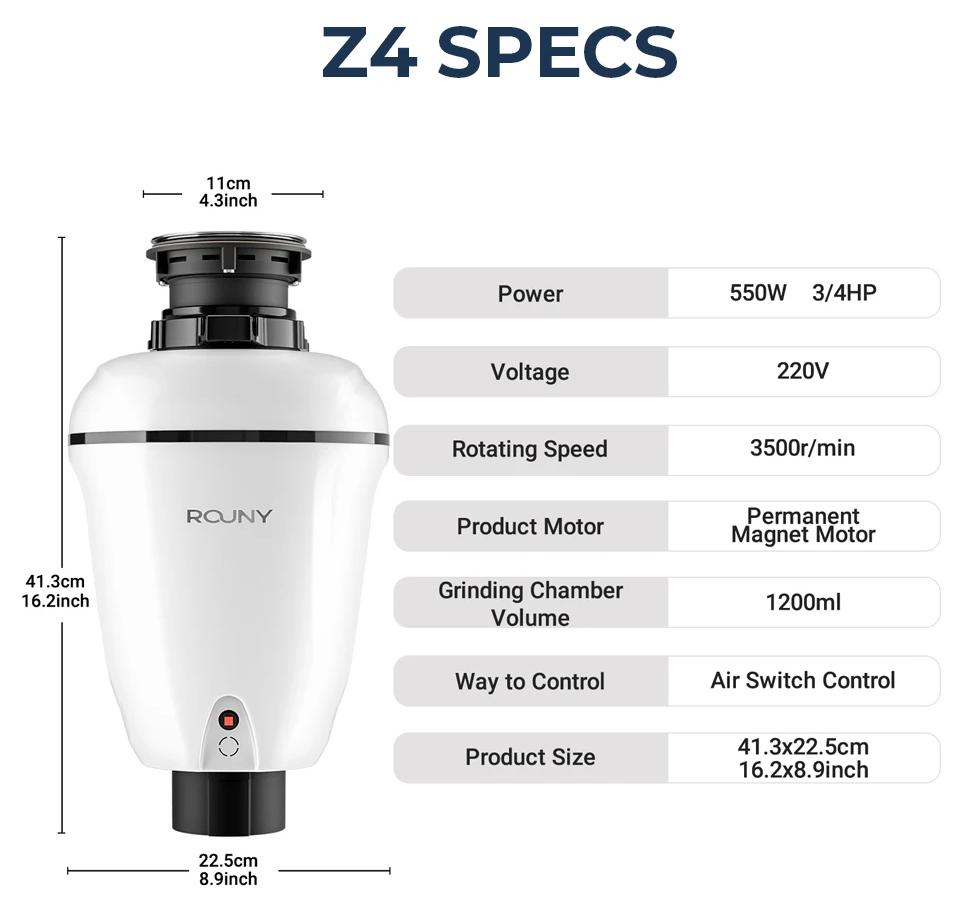
Küchenabfallzerkleinerer - Modell Z4 - Kontinuierliche Zufuhr - 3/4 PS Motor 3500 U/min - 1200 ml Edelstahlmahlkammer - EU-SteckerLeistungsstarker Küchenabfallzerkleinerer Z4 mit 3/4 PS und Edelstahl-Mahlkammer - für eine saubere, geruchsärmere Spüle und komfortable Küchenhygiene. Wichtige Vorteile auf einen Blick Starker 3/4-PS-Motor mit ca. 550 W LeistungTiefe Doppel-Schredderstufe ohne Klingen, sicher und effizientEdelstahl-Mahlkammer für hohe HaltbarkeitLeiser, spritzwassergeschützter DauerbetriebÜberlast- und Überhitzungsschutz für lange LebensdauerSehr geringer Stromverbrauch - ca. 2 kWh pro Monat Starker 3/4-PS-Motor Der Z4 arbeitet mit einem robusten 3/4-PS-Kommutatormotor (ca. 550 W) und bis zu 3.500 U/min. So werden Küchenabfälle in Sekunden fein zerkleinert und problemlos abgeführt. Sichere Doppel-Schreddertechnologie Das System kommt ohne freiliegende Klingen aus und setzt auf eine tiefe, zweistufige Zerkleinerung. Das erhöht die Sicherheit im Alltag und sorgt für eine besonders feine Zersetzung der Abfälle. Haltbare Edelstahl-Mahlkammer Die Mahlkammer aus Edelstahl widersteht Korrosion und täglicher304,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.